“全国县(市)财政治理能力指数”由浙江省哲学社会科学重点实验室——财政安全监测和智慧治理实验室编制。自2023年始,实验室的地方财政治理能力项目组,通过样本县实地调研,浙江13个县(市)两轮试运行,以浙江、广东和江苏三省为样本进行效度和信度检验,共历时两年编制完成该指数。
当前,全球正在经历百年未有之大变局,我国经济的高质量发展也进入了新阶段,我国财政紧平衡已经成为一个不可逆转的现实。面对各种发展需求,财政,尤其是身处基层的县(市)财政唯有刀刃向内,运用新理念,通过科学生财、创新聚财、高效用财、精明理财和勤廉管财,努力提高自身治理能力,才能在有限财政空间约束下统筹好发展需要和财政可持续。
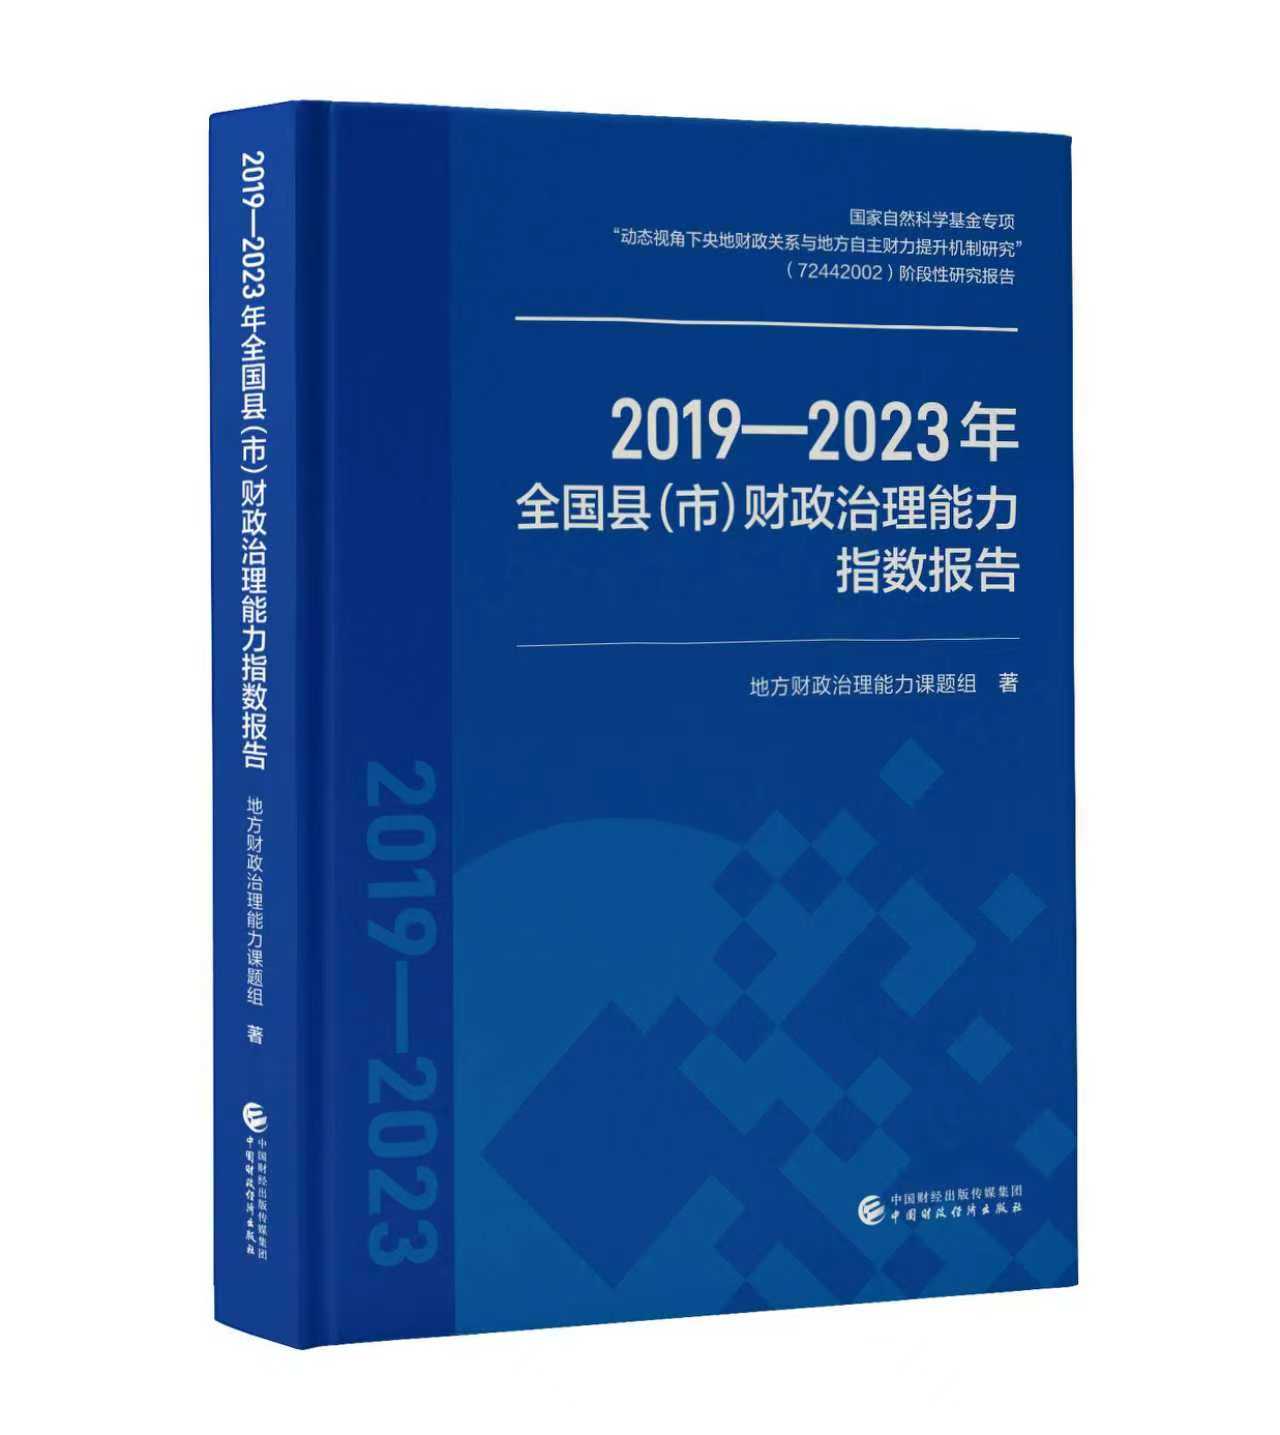
对此,基于指数结果,项目组撰写完成了《2019—2023年全国县(市)财政治理能力指数报告》,并由中国财政经济出版社于2026年出版。该报告全景式呈现了我国1786个县(市)跨度五年的财政治理能力动态变化和空间差异,旨在为县(市)财政治理能力把脉问诊,寻找新时期县(市)财政治理能力提升的可行方案。具体指数编制说明和2019—2023年的指数得分数据见附件。
全国县(市)财政治理能力五年平均水平都在70分以上,但不足75分,说明还有较大提升空间。在财政治理能力的几个维度中,能力水平表现最好的是理财能力,其次是管财能力,接着是用财能力、生财能力,表现最差的是聚财能力,五年平均分不到70分。从县(市)财政治理能力变化趋势和地区差异看,几个特征非常明显:一是在时间趋势上,呈现出先微降再冲高回落,西部波动较小、东北长期落后;二是在空间分布上,呈现出“东高西低”格局,但整体西升东降趋于均衡,到2023年东部被西部反超;三是在空间集聚上,2019年和2023年高低分区集聚显著;四是在变量关系上,财政治理能力与经济发展、财政自给率正相关,与省直管县财政体制改革负相关;五是在总体与维度关系上,财政治理能力整体表现与生财能力相关性最强、与管财能力相关性最弱;六是在内部差异上,县(市)财政治理能力差异主要源于省内差异而非省际差异。
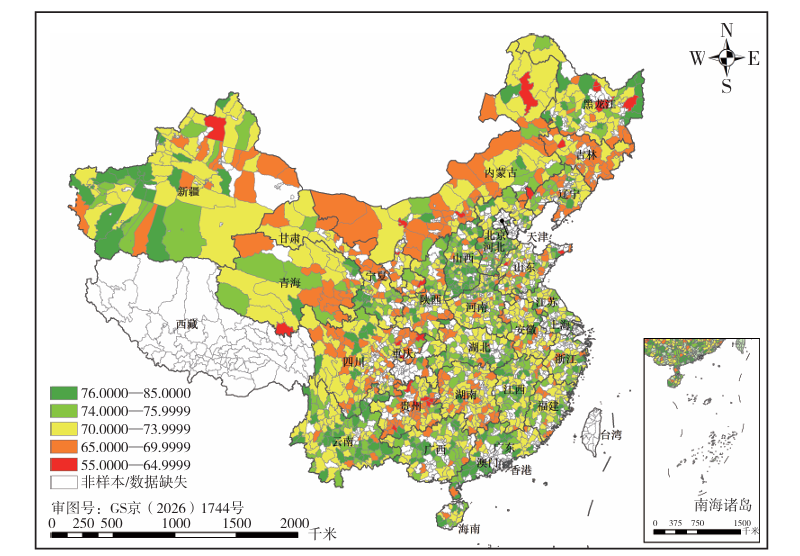
2019年全国县(市)财政治理能力热力图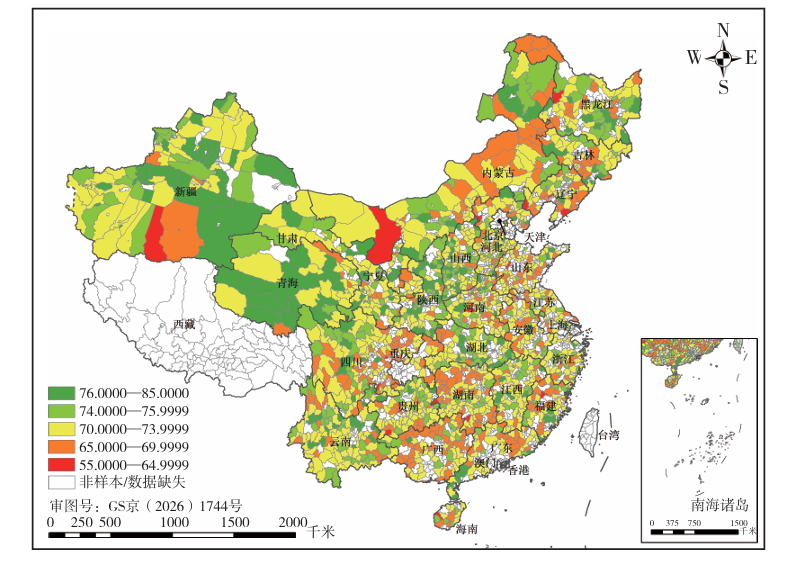
2023年全国县(市)财政治理能力热力图
温馨提示
《全国县(市)财政治理能力指数》数据(以下简称“本数据”)由浙江财经大学财政安全监测与智慧治理实验室编制并发布。本数据受版权法保护,数据的所有权、知识产权及相关权益均归浙江财经大学财政安全监测与智慧治理实验室所有。
本数据通过浙江财经大学财政安全监测与智慧治理实验室网站提供下载、申请及相关服务,访问地址:https://ftmw.zufe.edu.cn/。下载或获取本数据,即视为已阅读并同意本提示。未经实验室书面许可,任何单位或个人不得以任何形式公开传播、转让、出售、镜像、批量抓取、二次分发,或将本数据用于商业用途。经授权获取的数据,仅限数据使用者本人/本机构内部研究、教学或非商业分析使用,不得超出授权范围使用。
特别声明:如需引用本数据,请标明出处为“财政安全监测与智慧治理实验室地方财政治理能力指数数据库”。违反上述声明者,实验室保留依法追究相关法律责任的权利。
联系方式:财政安全监测与智慧治理实验室,邮箱:ftmw@zufe.edu.cn,电话:0571-86731578。